
Vivienda en EE. UU. 2027: la asequibilidad pesa más que la escasez
Actualizado: hace 10 horas
VIVIENDA · HIPOTECAS · ESTADOS UNIDOS
El 30 de octubre de 2026, Goldman Sachs Research publicó su panorama de la vivienda en Estados Unidos para 2027. El mensaje es seco y, a la vez, útil: las tasas hipotecarias han subido tanto este año que los problemas de asequibilidad pesan ya más que la escasez de oferta que el mercado arrastra desde hace años. No es un veredicto de pánico. Es un mapa de fricciones.
Esa lectura la firman los economistas Ronnie Walker y David Mericle. En 2027, escriben, el viento en contra de la asequibilidad debería dominar cada vez más y restar actividad. Una baja esperada de las tasas el año próximo, sin embargo, podría alimentar un rebote de la actividad residencial en la segunda mitad de 2027. Entre ambos polos —candado hoy, alivio parcial mañana— se escribe el ciclo.

Tasas, candado y el costo de mudarse
La hipoteca fija a treinta años en Estados Unidos llegó al 7,32% el 22 de octubre de 2026. Los estrategas de crédito de Goldman Sachs Research esperan que las tasas bajen en 2027, pero que se mantengan elevadas en torno al 6,4%. Incluso si esa baja se materializa, advierten, la asequibilidad permanecerá en niveles históricamente flojos.

El salto de este año —ligado, según el mismo análisis, a la guerra de Irán, al alza del petróleo y a la perspectiva de nuevas subidas de la Reserva Federal— ha reducido el incentivo a vender. Más del 95% de los deudores hipotecarios tiene una tasa por debajo del mercado actual, y el 65% está al menos dos puntos porcentuales por debajo. Para comprar otra casa, esos propietarios tendrían que prepagar su hipoteca y tomar una nueva a un tipo más alto. Es el llamado efecto candado: un coste financiero real a mudarse, no un capricho del mercado.


Las hipotecas a tipo variable (ARM) podrían, en teoría, acelerar el desgaste de ese candado cuando se recalculan. En Estados Unidos representan menos del 10% del stock pendiente, y solo una fracción empezará a reajustarse en los próximos años. El alivio, si llega, será gradual.
Ventas flojas, precios que apenas avanzan
Contra ese telón de tasas, Goldman Sachs Research proyecta que las ventas de vivienda usada totalicen 3,9 millones de unidades en 2027, algo por debajo de los 4 millones estimados para 2026 y un 26% bajo el nivel de 2019. No publican la cifra absoluta de 2019; publican el desfase. Ese desfase basta para medir la profundidad del ciclo.

Los precios, en ese entorno, no se derrumban en el escenario base del banco. Siguen subiendo, aunque a un ritmo moderado: 0,8% de diciembre a diciembre en 2027, tras 1,1% en 2026 y 1,2% en 2025. Goldman Sachs Research describe ese avance como «anémico». La lectura constructiva es otra: el ajuste se da más por volumen y asequibilidad que por un colapso generalizado de precios nacionales.

Construcción, vacantes y el rebote de la segunda mitad
La escasez crónica había mantenido la construcción unifamiliar relativamente resistente a tipos más altos. Los inicios unifamiliares han promediado un 3% por encima de los niveles de 2019 pese a tasas tres puntos y medio más altas. Este año, sin embargo, ya cayeron un 3% respecto al anterior. Goldman Sachs Research espera 0,87 millones de inicios unifamiliares en 2027, frente a unos 0,90 millones estimados para 2026.
La oferta disponible ha mejorado y los márgenes de los constructores han vuelto hacia niveles previos a la pandemia. Cuando hay más vacantes, la construcción se vuelve más sensible a la asequibilidad. El banco proyecta que la tasa de vacantes de propietarios suba del 1,2% en el segundo trimestre de 2026 al 1,4% en el cuarto trimestre de 2027.
La inversión fija residencial (RFI), el componente del PIB que incluye la construcción nueva, ilustra el calendario. Tras un avance anualizado estimado del 3,1% en el tercer trimestre de 2026, Goldman Sachs Research prevé contracciones del 2,5%, 4% y 1% en los tres trimestres siguientes. A partir de la segunda mitad de 2027, con tasas a la baja, espera un ritmo de crecimiento del 1% al 2%. Si las tasas se quedaran en los niveles actuales, ese rebote se recortaría entre uno y dos puntos hasta finales de 2027.

El termómetro del inventario
Nick Gerli, fundador de Reventure Consulting, aporta el termómetro del inventario en tiempo casi real. El 28 de octubre de 2026 señaló que la cuota de constructores en el parque de viviendas en venta de Estados Unidos bajó al 25,2%, desde el 34% del pico de la pandemia —cuando, en la práctica, eran la única oferta disponible—. El desglose que publicó ese día: unos 476.000 listings de constructores, 1,41 millones de reventa y un total cercano a 1,88 millones de viviendas listadas.
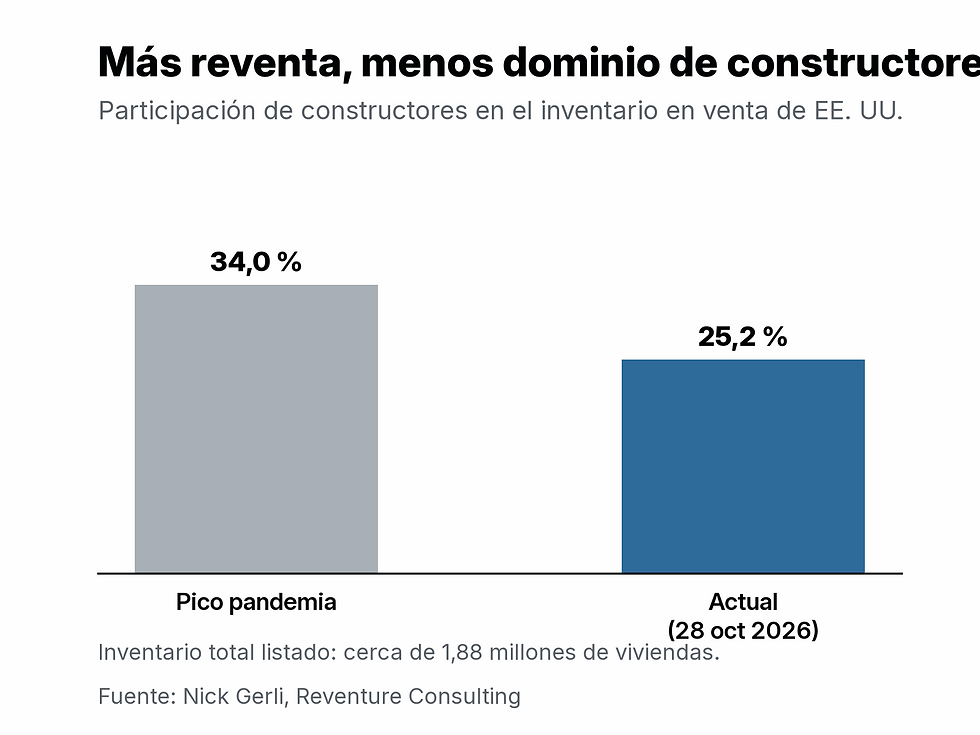
Ese giro importa. Mientras la reventa recupera peso, los constructores pierden la ventaja de ser «el único juego en la ciudad». La demanda, a su vez, sigue contenida. El 21 de octubre, Gerli citaba un índice de compra hipotecaria de la Mortgage Bankers Association (MBA) en 129,2: un 60% por debajo del pico pandémico. La fuente no imprime la cifra absoluta de ese pico; imprime el desfase. Basta para leer la temperatura de la demanda con hipoteca.

Cómo leer el ciclo
Hay más oferta relativa, una demanda contenida y tasas todavía altas. Goldman Sachs Research añade matices que conviene no perder: la demografía doméstica sigue siendo de soporte, los ingresos reales podrían acelerar el año próximo y el segmento «build-to-rent» aporta un colchón de demanda institucional. En el otro plato de la balanza, las intenciones de compra en encuestas han bajado en meses recientes y la menor inmigración pesa sobre la formación de hogares. «Esperamos que la demanda de vivienda siga tibia», escriben Walker y Mericle.
Ninguna de esas frases es una orden de compra o de venta. Es un marco. Quien lea la asequibilidad con calma —tasas, candado, inventario, volumen y el posible rebote de la segunda mitad de 2027— entiende mejor el ciclo. El mercado se reordena. La tarea, para quien sigue la economía estadounidense, es mapear ese reordenamiento sin dramatizarlo ni ignorarlo.
— Juan Carlos Carvallo, CEO de LifeInvest Wealth Management
Contenido informativo; no constituye recomendación de inversión.
Aviso de limitación de responsabilidad de LifeInvest Wealth Management
Esta presentación se hace únicamente con fines informativos y no podrá interpretarse como una oferta para vender o como una solicitud de compra de cualquier producto o servicio que se menciona. Esta presentación solo está dirigida a su destinatario y no podrá distribuirse sin previo consentimiento por escrito de LifeInvest Wealth Management o de LifeInvest Asset Management (conjuntamente, 'LifeInvest').
Este material podría no ser adecuado para todos los inversionistas y no pretende ser tomado en cuenta como documento legal, asesoría de inversión, o como una oferta o solicitud alguna de compra o venta de activos financieros, ni tampoco representa una propuesta de inversión. Recomendamos que, antes de tomar decisiones basadas en las estrategias de inversión planteadas en este documento, si las hubiere, consulte con su asesor de inversión a fin de validar si esta estrategia se ajusta a sus características como inversionista y perfil de riesgo. LifeInvest no garantiza que las estrategias de inversión planteadas en este documento cumplan con el objetivo financiero señalado, o con algún retorno esperado específico. Rendimientos pasados no garantizan rendimientos futuros.
Las inversiones mencionadas no están garantizadas ni aseguradas y están sujetas a riesgos de inversión, incluyendo la posible pérdida del monto del capital invertido. El valor de la cuenta de inversión y la renta proveniente de esta, pudiera subir o bajar. La asignación de carteras con base en la exposición geográfica o por sectores económicos, profesionales o de servicios corresponde a la fecha específica en que se presenta y no se garantiza que permanecerá sin cambios. LifeInvest se reserva el derecho a hacer cambios y correcciones a las opiniones expresadas en este documento en cualquier momento, sin previo aviso. La información o comentarios o sugerencias obtenidos o expresados de terceros no puede garantizarse o no fue verificada de forma independiente. LifeInvest no necesariamente tiene acceso a información de terceros, incluyendo otros asesores de inversión y administradores de carteras, para garantizar la exactitud de la información presentada, y cualquier información recibida de estos terceros pudiera ser imprecisa o incompleta. Cierta parte de la información presentada es de alto nivel, está resumida, condensada y agrupada y está intrínsecamente limitada, incompleta y requiere la aplicación de simplificaciones, generalizaciones y suposiciones para poder generarse. LifeInvest expresamente excluye su responsabilidad por cualquier declaración o garantía con respecto a la exactitud, integridad, disponibilidad o pertinencia temporal de la información presentada. Las comisiones y otra información presentada sobre los custodios se basan en los contratos vigentes con LifeInvest y pudieran no aplicarse a su caso. Las comisiones por operaciones pudieran variar y son aplicadas al cliente por el custodio, de forma que LifeInvest no puede influir en estas comisiones ni negociarlas. Los comentarios aquí incluidos se basan en la información y avances disponibles al momento que se crearon o analizaron, salvo que se indique lo contrario, no nos comprometemos a actualizar la información.
Las acciones/valores/estrategias discutidas en esta presentación se han presentado solamente con fines ilustrativos. El presente documento no constituye una recomendación de comprar o vender estas acciones. Puede que los títulos valores descritos/analizados en la presentación no representan todos los títulos valores adquiridos, vendidos o recomendados, o a ser adquiridos, vendidos o recomendados para los clientes, y en tal sentido el lector no podrá asumir que las inversiones en los títulos valores antes mencionados generarán rendimientos. Las secciones de esta presentación que analizan los rendimientos de ciertos sectores/países no implican que las acciones en ese sector/país, en caso de tenerse en combinación, generarán rendimientos.
Todas las declaraciones sobre proyecciones a futuro emitidas en esta comunicación son intrínsecamente inciertas y LifeInvest no garantiza al lector que los resultados o avances previstos por LifeInvest se producirán o incluso, si llegaran a producirse, que tendrán las consecuencias o efectos previstos sobre nosotros o sobre nuestros prospectos de negocio, condición financiera o resultados operativos. Un potencial inversionista puede identificar declaraciones sobre proyecciones a futuro como declaraciones que contienen los términos “será”, “debería”, “puede”, “pudiera”, “creemos”, “esperamos”, “previsto”, “objetivo”, “orientado”, “anticipamos”, “pretendemos”, “contemplamos”, “estimamos”, “asumimos” o cualquier otra expresión similar. Se advierte a los lectores no confiar ciegamente en estas declaraciones sobre proyecciones a futuro al momento de tomar sus decisiones de inversión. Las declaraciones sobre proyecciones a futuro emitidas en esta comunicación solo se aplican para la fecha de esta comunicación. A pesar de que pudiéramos decidir actualizar en cualquier momento nuestras declaraciones sobre proyecciones a futuro, nos eximimos específicamente de cualquier obligación de hacerlo, incluso en caso de cualquier cambio en estimaciones internas, salvo que las leyes aplicables sobre títulos valores exijan lo contrario.


Comentarios