
Latinos en Estados Unidos: la cuarta economía del mundo llega a las urnas
Actualizado: hace 10 horas
ECONOMÍA · DEMOGRAFÍA · ELECCIONES EE. UU.
El Latino Donor Collaborative (LDC), un think tank independiente, publicó con la W. P. Carey School of Business de Arizona State University su informe de impacto económico latino de 2026. Por primera vez incluye un nowcast del año en curso. La cifra central: el PIB atribuible a los latinos de Estados Unidos alcanza unos 5,1 billones de dólares. Si esa economía se midiera como un país, ocuparía el cuarto puesto mundial. Seis días antes de las elecciones de medio término del 3 de noviembre de 2026, y con la mirada ya puesta en las presidenciales de 2028, el dato deja de ser solo un ranking: es el tamaño del motor que sostiene crecimiento, consumo y fuerza laboral en el mayor mercado del planeta.
El tono del informe es deliberadamente económico, no partidista. Habla de ingresos ganados, empresas abiertas, empleos cubiertos e impuestos pagados. Esa es también la lectura útil para quien sigue mercados y demografía: sin entender a esta cohorte, se deja sobre la mesa una parte creciente del futuro estadounidense.
Una economía de escala mundial
En 2024, el PIB latino de Estados Unidos ya era de 4,4 billones de dólares, según el mismo proyecto del LDC. En el ranking de economías líderes de ese año, esa magnitud se sitúa por detrás de Estados Unidos en su conjunto, China y Alemania, y por delante de Japón, India, el Reino Unido, Francia, Italia y Canadá. El nowcast de 2026 eleva la estimación a 5,1 billones, con un ingreso doméstico bruto (GDI) de 3,9 billones.

La escala no es el único mensaje. Entre 2019 y 2024, el PIB latino real creció a un ritmo anualizado del 5,4%, el más rápido entre las principales economías que compara el informe. No es un fenómeno de un solo año: es una trayectoria que combina demografía joven, participación laboral elevada y avance en capital humano.


El motor del consumo
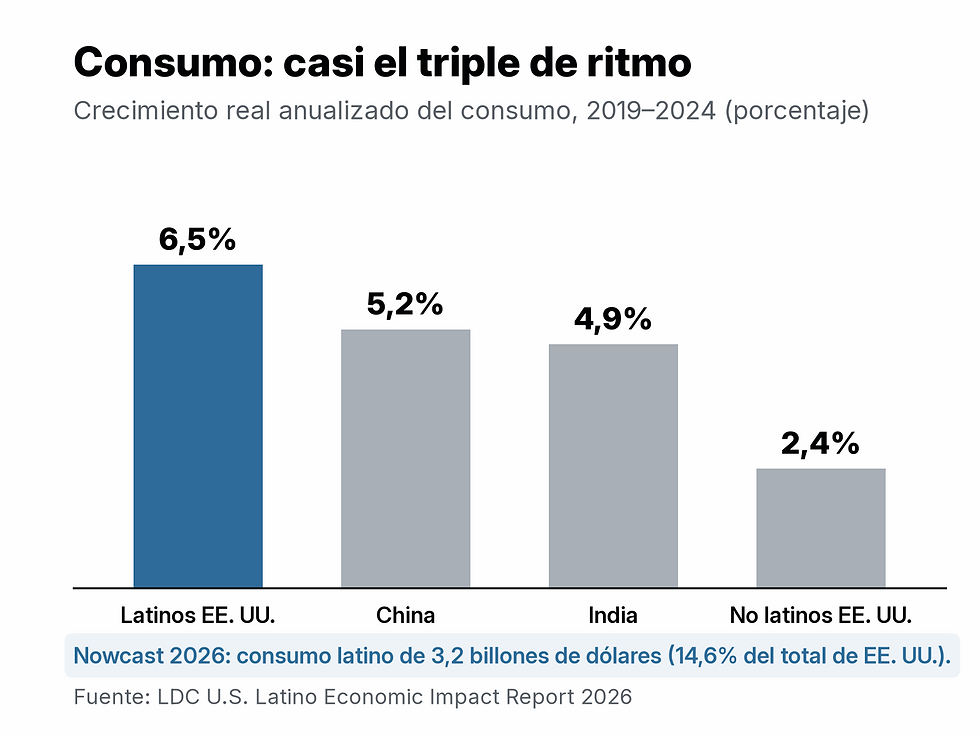
El consumo latino se proyecta en 3,2 billones de dólares en 2026, el 14,6% del consumo total de Estados Unidos, frente al 14,0% en 2024. Como mercado autónomo, los consumidores latinos serían el tercero del mundo, solo por detrás de Estados Unidos y China.
La velocidad importa tanto como el tamaño. Entre 2019 y 2024, el consumo real latino creció un 6,5% anual, casi el triple del 2,4% de los no latinos, y por encima del ritmo registrado en China (5,2%) e India (4,9%). Tampoco es solo población: el consumo real per cápita latino avanzó un 4,0% anual, el doble del 2,0% de los no latinos. El informe sitúa a los hogares latinos con hijos en categorías donde ya pesan de forma desproporcionada: el 25,2% del gasto en ropa para menores de dos años y el 25,1% del gasto en vivienda en alquiler en 2024.
Ingresos, juventud y fuerza laboral
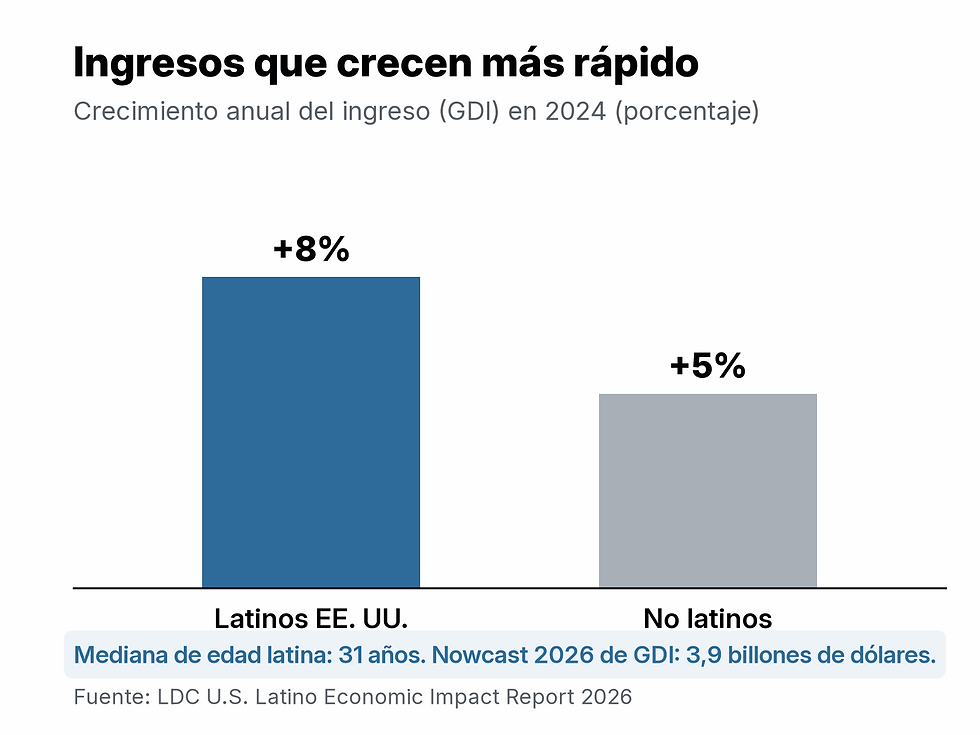
El ingreso (GDI) latino creció un 8% en 2024, frente al 5% de los no latinos, según el informe. La mediana de edad de la población latina se sitúa en torno a los 31 años —unos diez años menos que la de los no latinos—. Aproximadamente 70 millones de residentes latinos, cerca del 80% ciudadanos estadounidenses, componen una cohorte mayoritariamente doméstica: el crecimiento reciente se alimenta sobre todo de nacimientos en Estados Unidos.
Esa juventud se traduce en empleo. Los latinos aportaron cerca de dos tercios del crecimiento neto de la fuerza laboral estadounidense entre 2003 y 2024. Su tasa de participación laboral en 2024 fue del 69%, frente al 62,9% de los no latinos. La proporción de latinos empleados en gestión y servicios profesionales pasó del 22,1% en 2014 al 27,6% en 2024; entre latinos de 25 a 29 años, la proporción con título universitario (bachelor’s) subió del 10% al 25,2% entre 2003 y 2024.

Empresas que se multiplican más rápido
El capítulo de emprendimiento cierra el círculo productivo. Los latinos operan 5,3 millones de negocios sin empleados (nonemployer), el 17,5% del total estadounidense, con 244.200 millones de dólares en ingresos. Entre las empresas con empleados, hay 496.000 firmas latinas —el 8,4% del total— con 730.300 millones de dólares en ingresos. Entre 2018 y 2023, el número de empresas latinas creció 3,7 veces más rápido que el de las no latinas.

California, Florida, Texas y Nueva York concentran gran parte de ese tejido. California, por sí sola, alberga cerca de una cuarta parte de las empresas latinas con empleados. El informe también traza «corredores de crecimiento» en el Sur y el Medio Oeste de las Grandes Llanuras: Tennessee lideró el avance del producto estatal latino con un 16,4% anual real entre 2019 y 2024.
Por qué pesa en 2026 — y en 2028

Las midterms del 3 de noviembre de 2026 se deciden estado por estado, distrito por distrito. RealClearPolitics, el agregador de encuestas, situaba el promedio del voto genérico al Congreso —encuestas del 9 al 25 de octubre de 2026— en un 51,1% para candidatos demócratas y un 42,7% para republicanos (ventaja demócrata de 8,4 puntos). Son cifras nacionales, no un veredicto local. En Texas, estado con un electorado hispano estimado en torno al 32% de los votantes elegibles según el Pew Research Center (análisis de la American Community Survey de 2024), el promedio de RealClearPolitics del 8 al 21 de octubre de 2026 situaba la carrera al Senado en 48,4% frente a 46,9% (ventaja de 1,5 puntos para el candidato demócrata). Arizona, Nevada, Florida, Texas, Georgia y Pensilvania concentran, en distinta medida, una cuota latina relevante del electorado: Pew sitúa esa participación en alrededor del 25% en Arizona, 22% en Nevada y Florida, 32% en Texas, y cerca del 7% en Georgia y Pensilvania.
Ninguno de esos promedios predice por sí solo el resultado. Lo que sí hacen —junto al nowcast del LDC— es subrayar una evidencia fría: la cohorte que aporta el cuarto PIB del mundo, dos tercios del crecimiento laboral y el tercer mercado de consumo global es también un electorado joven, creciente y geográficamente decisivo. De cara a 2028, esa misma demografía seguirá ampliando su peso relativo. Entender su economía no es una consigna de campaña; es leer el mapa del crecimiento estadounidense.
El informe del LDC cierra con una advertencia de negocio, no de partido: no comprender ni invertir en esta cohorte es dejar crecimiento futuro sobre la mesa. Para quien observa Estados Unidos desde los mercados, la frase vale igual seis días antes de unas midterms que dos años antes de unas presidenciales.
— Juan Carlos Carvallo, CEO de LifeInvest Wealth Management
Contenido informativo; no constituye recomendación de inversión.
Aviso de limitación de responsabilidad de LifeInvest Wealth Management
Esta presentación se hace únicamente con fines informativos y no podrá interpretarse como una oferta para vender o como una solicitud de compra de cualquier producto o servicio que se menciona. Esta presentación solo está dirigida a su destinatario y no podrá distribuirse sin previo consentimiento por escrito de LifeInvest Wealth Management o de LifeInvest Asset Management (conjuntamente, 'LifeInvest').
Este material podría no ser adecuado para todos los inversionistas y no pretende ser tomado en cuenta como documento legal, asesoría de inversión, o como una oferta o solicitud alguna de compra o venta de activos financieros, ni tampoco representa una propuesta de inversión. Recomendamos que, antes de tomar decisiones basadas en las estrategias de inversión planteadas en este documento, si las hubiere, consulte con su asesor de inversión a fin de validar si esta estrategia se ajusta a sus características como inversionista y perfil de riesgo. LifeInvest no garantiza que las estrategias de inversión planteadas en este documento cumplan con el objetivo financiero señalado, o con algún retorno esperado específico. Rendimientos pasados no garantizan rendimientos futuros.
Las inversiones mencionadas no están garantizadas ni aseguradas y están sujetas a riesgos de inversión, incluyendo la posible pérdida del monto del capital invertido. El valor de la cuenta de inversión y la renta proveniente de esta, pudiera subir o bajar. La asignación de carteras con base en la exposición geográfica o por sectores económicos, profesionales o de servicios corresponde a la fecha específica en que se presenta y no se garantiza que permanecerá sin cambios. LifeInvest se reserva el derecho a hacer cambios y correcciones a las opiniones expresadas en este documento en cualquier momento, sin previo aviso. La información o comentarios o sugerencias obtenidos o expresados de terceros no puede garantizarse o no fue verificada de forma independiente. LifeInvest no necesariamente tiene acceso a información de terceros, incluyendo otros asesores de inversión y administradores de carteras, para garantizar la exactitud de la información presentada, y cualquier información recibida de estos terceros pudiera ser imprecisa o incompleta. Cierta parte de la información presentada es de alto nivel, está resumida, condensada y agrupada y está intrínsecamente limitada, incompleta y requiere la aplicación de simplificaciones, generalizaciones y suposiciones para poder generarse. LifeInvest expresamente excluye su responsabilidad por cualquier declaración o garantía con respecto a la exactitud, integridad, disponibilidad o pertinencia temporal de la información presentada. Las comisiones y otra información presentada sobre los custodios se basan en los contratos vigentes con LifeInvest y pudieran no aplicarse a su caso. Las comisiones por operaciones pudieran variar y son aplicadas al cliente por el custodio, de forma que LifeInvest no puede influir en estas comisiones ni negociarlas. Los comentarios aquí incluidos se basan en la información y avances disponibles al momento que se crearon o analizaron, salvo que se indique lo contrario, no nos comprometemos a actualizar la información.
Las acciones/valores/estrategias discutidas en esta presentación se han presentado solamente con fines ilustrativos. El presente documento no constituye una recomendación de comprar o vender estas acciones. Puede que los títulos valores descritos/analizados en la presentación no representan todos los títulos valores adquiridos, vendidos o recomendados, o a ser adquiridos, vendidos o recomendados para los clientes, y en tal sentido el lector no podrá asumir que las inversiones en los títulos valores antes mencionados generarán rendimientos. Las secciones de esta presentación que analizan los rendimientos de ciertos sectores/países no implican que las acciones en ese sector/país, en caso de tenerse en combinación, generarán rendimientos.
Todas las declaraciones sobre proyecciones a futuro emitidas en esta comunicación son intrínsecamente inciertas y LifeInvest no garantiza al lector que los resultados o avances previstos por LifeInvest se producirán o incluso, si llegaran a producirse, que tendrán las consecuencias o efectos previstos sobre nosotros o sobre nuestros prospectos de negocio, condición financiera o resultados operativos. Un potencial inversionista puede identificar declaraciones sobre proyecciones a futuro como declaraciones que contienen los términos “será”, “debería”, “puede”, “pudiera”, “creemos”, “esperamos”, “previsto”, “objetivo”, “orientado”, “anticipamos”, “pretendemos”, “contemplamos”, “estimamos”, “asumimos” o cualquier otra expresión similar. Se advierte a los lectores no confiar ciegamente en estas declaraciones sobre proyecciones a futuro al momento de tomar sus decisiones de inversión. Las declaraciones sobre proyecciones a futuro emitidas en esta comunicación solo se aplican para la fecha de esta comunicación. A pesar de que pudiéramos decidir actualizar en cualquier momento nuestras declaraciones sobre proyecciones a futuro, nos eximimos específicamente de cualquier obligación de hacerlo, incluso en caso de cualquier cambio en estimaciones internas, salvo que las leyes aplicables sobre títulos valores exijan lo contrario.


Comentarios