
¿Estamos en una burbuja? La respuesta está en los beneficios
Es la pregunta de la temporada. Se oye en los consejos de administración, en las sobremesas y en los parqués: ¿estamos en una burbuja?
La mejor respuesta la dan los datos. El informe State of Markets de septiembre de 2026 de a16z, como se conoce a Andreessen Horowitz, la firma de capital riesgo con sede en Silicon Valley, la aborda en 90 láminas. Un dato de contexto: a16z advierte que tiene posiciones en algunas de las empresas que cita.
Su tesis de fondo es que la tecnología ya está en todo. Según a16z, hoy cualquier empresa es, de algún modo, una empresa tecnológica. Veamos, tema por tema, qué dicen las cifras.
Beneficios, no precios
a16z lo resume en una lámina titulada «Hard To Call It A Bubble» —difícil llamarlo burbuja—. El argumento es sencillo: el mercado encadena nuevos máximos, pero lo que lo empuja son las ganancias, no los precios.
En lo que va de año, según el informe, el S&P 500 sube un 12,7%. Su beneficio por acción crece un 27,7%. Y su múltiplo precio-beneficio se contrae un 11,7%. Las empresas ganan dinero más deprisa de lo que suben sus acciones.
En tecnología, el patrón es todavía más nítido. El sector sube un 22,1%, su beneficio por acción avanza un 55,7% y su múltiplo se reduce un 21,6%. a16z sitúa el múltiplo tecnológico un 19% por debajo de su promedio de cinco años. Y ese crecimiento llega sobre una base de beneficios que ya era alta.
Es la mejor señal posible. El avance descansa en cuentas de resultados.
Una demanda de IA que se puede medir
La segunda pregunta es si hay clientes detrás de tanta inversión. Según a16z, los hay, y a una escala inédita.
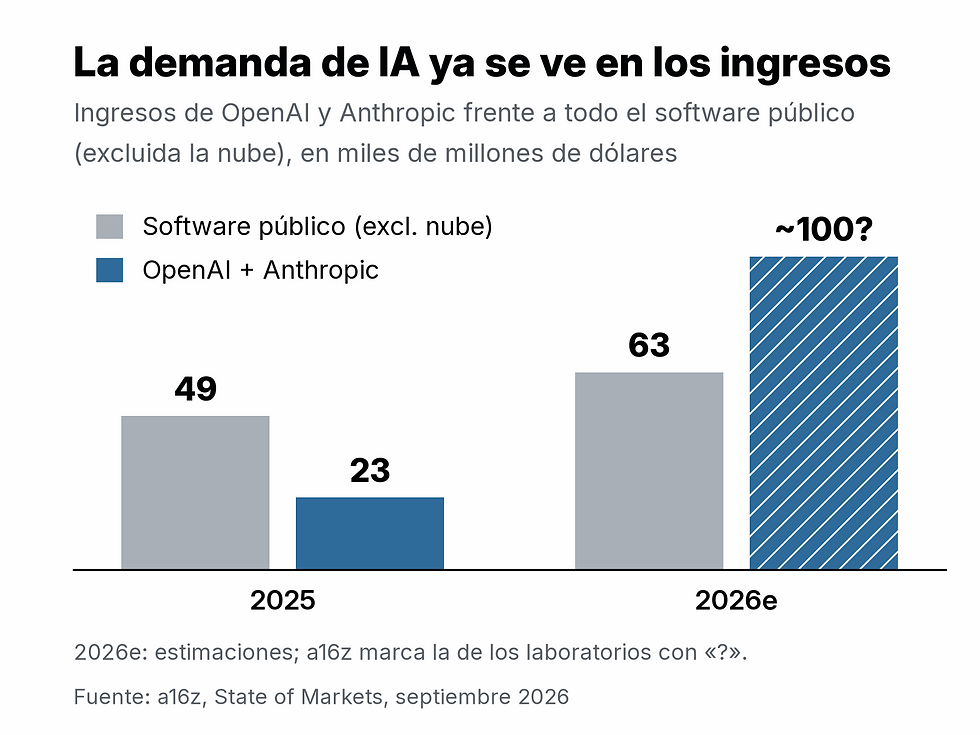
El informe estima que OpenAI y Anthropic sumarán unos 100.000 millones de dólares de ingresos en 2026, frente a 63.000 millones de todo el software público, excluida la nube. Dos laboratorios generando, en un año, más ingresos que una industria entera. a16z califica este crecimiento de inédito por su velocidad y su escala.
La nube confirma la tendencia. Según la misma fuente, los libros de pedidos de los grandes proveedores crecen en torno a un 150% interanual. La demanda va por delante de la oferta.
Inversión y financiación: el punto a seguir
Si hay una variable que merece seguimiento, es la inversión. Y es, precisamente, la que construye el futuro.
Según el informe, el gasto de capital de Alphabet, Amazon, Meta, Microsoft y Oracle pasó de 416.000 millones de dólares en 2025 a unos 777.000 millones estimados para 2026. El consenso lo sitúa entre 1,1 y 1,2 billones anuales de 2027 a 2030.

Para financiarlo, el mercado de deuda se ha sumado: a16z cifra en más de 300.000 millones las nuevas emisiones con grado de inversión de esas compañías y Nvidia en 2026. El informe subraya que su rentabilidad sobre el capital invertido sigue por encima de su coste de endeudamiento, y las previsiones que recoge apuntan a una fuerte recuperación del flujo de caja libre a partir de 2028.
Es, además, inversión que construye capacidad productiva: centros de datos, chips, energía y redes. Según el informe, el despliegue de infraestructura de IA explica todo o casi todo el gasto neto nuevo en construcción y el crecimiento reciente del empleo manual.
Es la cifra que conviene vigilar, y la que mejor retrata la ambición del ciclo. Según a16z, cada ciclo de computación ha sido más grande que el anterior: del mainframe al PC, de internet a la nube y el móvil. La era de la IA apunta a ser el mayor.
Mercados privados: liquidez y escala
El mercado privado aporta otra señal constructiva. Según los datos de PitchBook que recoge a16z, las salidas de empresas respaldadas por capital riesgo en Estados Unidos sumaron 2.188.000 millones de dólares en el primer semestre de 2026, frente a 284.000 millones en todo 2025. En el mismo periodo, los fondos levantaron 72.000 millones.

La escala tampoco tiene precedentes. Según el informe, Anthropic vale 965.000 millones de dólares y OpenAI, 852.000 millones. Las cinco mayores tecnológicas privadas, encabezadas por Anthropic y OpenAI, suman 2,2 billones de dólares, más que los 1,73 billones de todas las salidas a bolsa tecnológicas de la última década juntas.
El secundario cuenta la misma historia. Según a16z, la mediana de las operaciones se cierra sin descuento frente a la última ronda: un 0%. Las mejores compañías cotizan con prima.
Capital riesgo: el gestor marca la diferencia
En un ciclo así, elegir bien es lo que crea valor. Para los fondos de la cosecha de 2024, según cifras de Carta que cita a16z, el decil superior registra una TIR neta del 40,5%, mientras la mediana se sitúa en el -3,3%. El informe señala que la distancia entre los mejores y el resto nunca había sido tan amplia.
La lectura es constructiva: el valor está ahí, y la selección del gestor es lo que lo captura.
El telón de fondo: un cambio generacional
Volvamos a la pregunta inicial. Las cifras de a16z dibujan otra cosa: un cambio generacional. La tecnología ya no es un sector. Según el informe, las tecnológicas generan casi la mitad de los beneficios del S&P 500 y aportan alrededor del 76% de su crecimiento este año. Desde 2010, sus beneficios han crecido unas 3,8 veces más que los del resto del índice.
Beneficios que crecen más rápido que los precios. Una demanda de IA que se mide en decenas de miles de millones. Una inversión que construye capacidad productiva. Y un capital riesgo que vuelve a encontrar liquidez.
Los grandes ciclos nunca avanzan en línea recta, pero la dirección es clara. Es una buena noticia para quien piensa en décadas y no en trimestres.
La tecnología ya está en todo. Y apenas estamos al principio.


Comentarios